思路
今日大盘继续缩量,1.4万亿,再一次创造了史,没什么好说的
那看一下今天表现好的
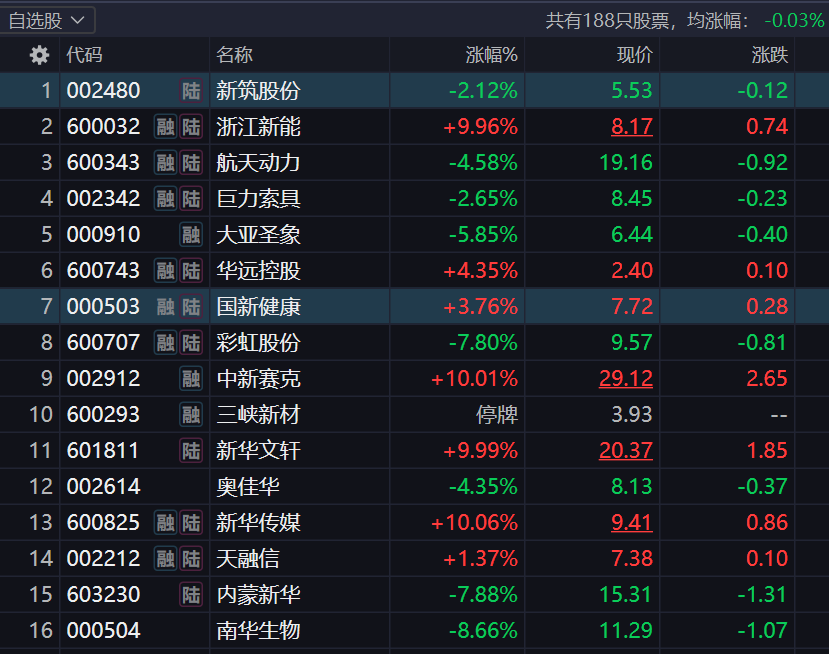
电力板块继续走强,其中浙江新能2连板领先身位成为电力排头
新华文轩给出修复,中新赛克网安方面是目前最高身位
新华传媒 6 板,今天成交已经破亿,明天如果继续一字,看后天会不会放场外资金进去,这时候惯例还是会有冲高的,就看节后归来市场注意力放哪了
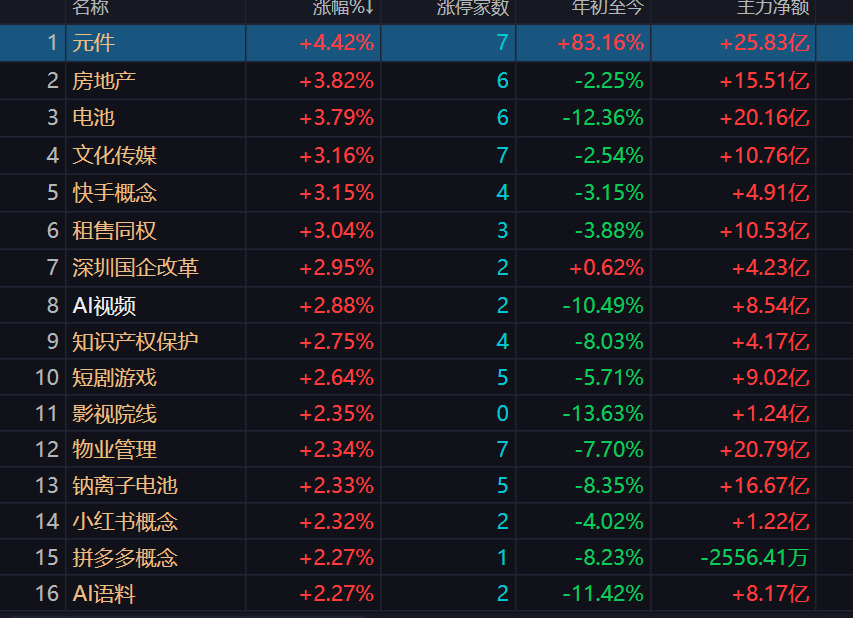
今天表现比较好的板块,有房地产,电池,元件,还有传媒,锂电,那房地产是资金有先手博弈,之前已经走过一轮了,电池主要原因是固态电池概念发酵,收到资金青睐,不过电池一直挺区,好像没发展过主线
目前的话,重点关注浙江新能,其他就先不看了。 那再说说标题为什么叫睡觉大法
那看一下今天表现好的
电力板块继续走强,其中浙江新能2连板领先身位成为电力排头
新华文轩给出修复,中新赛克网安方面是目前最高身位
新华传媒 6 板,今天成交已经破亿,明天如果继续一字,看后天会不会放场外资金进去,这时候惯例还是会有冲高的,就看节后归来市场注意力放哪了
今天表现比较好的板块,有房地产,电池,元件,还有传媒,锂电,那房地产是资金有先手博弈,之前已经走过一轮了,电池主要原因是固态电池概念发酵,收到资金青睐,不过电池一直挺区,好像没发展过主线
目前的话,重点关注浙江新能,其他就先不看了。 那再说说标题为什么叫睡觉大法
三峡新材
看第一张图,本博主自选有一只票叫三峡新材,盘后昨天博主没有关注这个股事情,结果早上一看,停牌了,博主这个票昨天打了满仓,那自然快一个月基本无法操作了,其涉及到重大资产重组,那具体看一看。
text
根据公告,三峡新材拟向戴晓兵、溢利投资、恒纬投资、薛瑶、吕海霞等交易对方收购其持有的珠海市赛纬电子材料股份有限公司不低于53.14%股份。交易对方包括标的公司实控人戴晓兵、董事薛瑶、高管吕海霞,以及溢利投资和恒纬投资两个员工持股平台。上市公司表示与交易对方不存在关联关系,后续将进一步接洽确定最终交易对手方范围。本次交易尚处于筹划阶段,预计构成《上市公司重大资产重组管理办法》规定的重大资产重组,但不构成重组上市,不会导致公司控股股东、实际控制人发生变更。标的曾冲刺创业板IPO电解液行业排名前五资料显示,珠海赛纬成立于2007年,主要从事锂离子电池电解液、新型膜材料(铝塑复合膜)等电子专用材料的研发与生产,持有危险化学品生产资质,注册资本6927.08万元。公司拥有珠海、庐江、淮南三大电解液生产基地及抚州铝塑膜生产基地,根据EV Tank数据,2018年至2023年上半年,珠海赛纬电解液国内出货量始终位居行业前八,其中2021年排名第五。业绩方面,珠海赛纬近年增长迅速。2020年至2022年,公司分别实现营业收入2.53亿元、12.66亿元、18.35亿元,归母净利润分别为-929.78万元、5621.42万元、2.10亿元,三年营收复合增长率达169.16%。该公司曾于2023年9月过会创业板IPO,但于2026年1月撤回上市申请。上市公司持续亏损转型压力凸显与珠海赛纬的高成长形成对比,三峡新材自身业绩承压明显。财务数据显示,公司2025年实现营业收入11.89亿元,同比下降31.43%;归母净利润亏损3041.57万元,同比由盈转亏、降幅达342.09%。2026年上半年亏损进一步扩大,实现营收3.92亿元,同比下降37.35%;归母净利润亏损8036.77万元,同比扩大197.74%。三峡新材原主营浮法玻璃及玻璃制品,近年正加速向汽车玻璃、电子玻璃等高附加值领域转型,此次若能成功并购珠海赛纬,将切入新能源材料赛道,有望成为公司业务转型的重要落子。9 月股价累涨超30%国资内部同步调整股权二级市场表现上,与近期A股市场整体调整形成反差,三峡新材走势明显偏强。9月28日该股上涨3.97%,9月以来累计涨幅已超过30%,提前反映了市场对重组预期的炒作。与此同时,三峡新材当晚还披露了控股股东股权结构变动公告。宜昌国有资本投资控股集团有限公司将其持有的当阳城投85%股权有偿转让至宜昌三峡保税供应链有限公司,导致保税供应链通过当阳城投间接控制三峡新材22.74%股份。公司强调,本次转让后当阳城投仍为控股股东,宜昌市国资委仍为实际控制人,系国有资产内部股权转让,不改变控制权格局。自 2023年底宜昌国资入主以来,三峡新材在国资背景支持下持续推进产业整合。此次跨界并购能否顺利落地、标的资产质量如何、以及高估值下的转型成效,仍有待后续重组方案披露后进一步观察。那先说一下最近股价为何会偏离,因为最近这个票沾的玻璃基板,昨天我也是打满了仓位去打板,结果很区,就想着今天冲高就卖出去,结果停牌了。最近市场对这个票交易的是玻璃基板,无论是低端产业还是高端AI,但是比较不好的一点在于,即时此时市场交易的不是重组预期而是玻璃基板,再加上此前有过偏离幅度较大,已经让一部分人有了利润点,那之后如果要走高度,是一个比较麻烦的点,因为会有比较大的抛压,而且目前来看,这个重组其实给人的情绪冲击不是那么大。所以复牌后我对其表现持谨慎态度。
但如果要打出七板以上的绝对高标,还得看是否有继续想象的空间。 当前不好点在于:
- 收购后资产估值容易计算清楚,相比于重组打出高度的标的,这个标的收购后资产估值容易计算
- 情绪冲击不大,市场看见珠海赛纬,其并不清楚这个公司,传播成本过高,而且说实话叙事也不是冲击很大
- 当前已有偏离,且一部分参与者有了利润垫
那是否已经有可以想象的点呢? 答案是有的,但是市场是否认可还有待商榷
- 资产重组同天,其当阳城投将其控股的股权全部转移给宜昌国资委控股的另一个公司宜昌三峡保税供应链有限公司,这个公司主要做新能源出海,那市场是否认可这两者的关联有待商榷
- 珠海赛纬是否不只是普通的电解液公司,虽然其2026H1电解液出货8.8万吨,利润根据估算可能很丰厚,但其过于容易计算清楚公司的估值,有点不太行。但关键点是,珠海赛纬其有固态电池相关专利,那重组后,三峡新材是否会涉及到固态电池行业至关重要。
- 还记得我们今天表现好的电池板块吗,其受到固态电池发酵表现较好,在三峡新材停牌首日,固态电池恰好受到国家级产业规划催化并成为当日最强方向之一。
- 但是,一个股要打出高度,不止需要有题材,还要有天时地利人和,加入其真涉及到固态电池,那还面临以下问题
- 固态电池是否能发展成主线
- 假如真发展成主线,三峡新材能不能搭上固态电池末班车,而不是等固态电池退潮,才进行复牌 因此,综上所述,对于此重组,我比较悲观,认为 2-3 板就已经很好了。 那据此,给出相应预测:
- 若复牌时固态电池不再是主线、重组预案没有披露超预期业务进展,且赛纬估值及盈利容易被市场快速计算,则更倾向于2-3板附近快速完成情绪定价。
- 若复牌时固态仍处于主升,且预案强化赛纬的固态电解质/新型电池材料属性,同时最终收购比例、产业方持股结构或国资产投定位出现超预期,则市场可能重新打开高度。
- 若停牌时间拖过当前电池周期,同时预案只是普通电解液并购,甚至最新盈利低于预期,那么1-2板乃至复牌直接分歧都要考虑。
不过之后的事谁又知道呢。现在是真可以开始睡觉大发了。
读者回信
正在翻开留言页...